Банковская гарантия простыми словами
Банковская гарантия — это письменное обязательство банка (его называют гарантом) выплатить вашему заказчику (бенефициару) заранее оговорённую фиксированную сумму, если вы как поставщик (принципал) не исполните свои обязательства по контракту. Проще говоря, банк выступает поручителем перед заказчиком и своим именем подтверждает: если исполнитель подведёт, деньги заказчик всё равно получит.
Что важно понять сразу: банк не даёт вам денег в долг. Он лишь берёт на себя ответственность за ваше поведение по сделке. Если вы честно выполнили контракт — заказчик по гарантии ничего не требует, и она просто закрывается. Выплата происходит только при нарушении обязательств, и после неё банк вправе взыскать эту сумму уже с вас.
С юридической точки зрения по Гражданскому кодексу РФ такой инструмент называется независимой гарантией. Слово «независимая» означает, что обязательство банка не зависит от споров между поставщиком и заказчиком по основному контракту: банк платит по документу, а не разбирается в деталях сделки. В обиходе прижилось название «банковская гарантия», и оно означает ровно то же самое.
Простой пример. Компания выиграла тендер на поставку оборудования на 5 миллионов рублей. Заказчик требует обеспечение исполнения контракта — 15 процентов, то есть 750 тысяч рублей. Вместо того чтобы вынуть эти деньги из оборота и держать их замороженными до конца поставки, компания оформляет банковскую гарантию на 750 тысяч. Она платит банку небольшую комиссию, а сама сумма остаётся в бизнесе и работает. Если поставка сорвётся, заказчик получит 750 тысяч от банка; если всё выполнено — гарантия просто закрывается по сроку.
Зачем нужна банковская гарантия
Основная сфера применения банковской гарантии — тендеры и государственные закупки. По закону заказчик вправе требовать от участника финансовое обеспечение на разных этапах: чтобы участник не сорвал сделку, чтобы контракт был исполнен, чтобы полученный аванс не пропал. Внести это обеспечение можно двумя способами — «заморозить» собственные деньги на специальном счёте или предоставить банковскую гарантию.
Именно здесь гарантия оказывается выгоднее: она заменяет замороженные деньги. Вам не нужно выводить оборотные средства из бизнеса и держать крупную сумму без движения на весь срок контракта — достаточно заплатить банку комиссию. Типичные ситуации, когда требуется банковская гарантия:
- Обеспечение заявки — чтобы подтвердить серьёзность намерений при участии в закупке;
- Обеспечение исполнения контракта — гарантия того, что победитель выполнит работу в срок и в полном объёме;
- Обеспечение возврата аванса — если заказчик перечисляет предоплату, гарантия защищает эти средства;
- Обеспечение гарантийных обязательств — покрытие периода гарантийного обслуживания уже после сдачи работ.
Для малого и среднего бизнеса это принципиально: одна и та же оборотка может работать в нескольких проектах, а обеспечение по каждому закрывается недорогой гарантией. Кроме того, наличие банковской гарантии — сигнал надёжности: банк уже проверил компанию и счёл её достаточно устойчивой, чтобы поручиться за неё перед заказчиком. Поэтому во многих закупках гарантия обязательна и без неё заявку попросту не допустят.
Как это работает
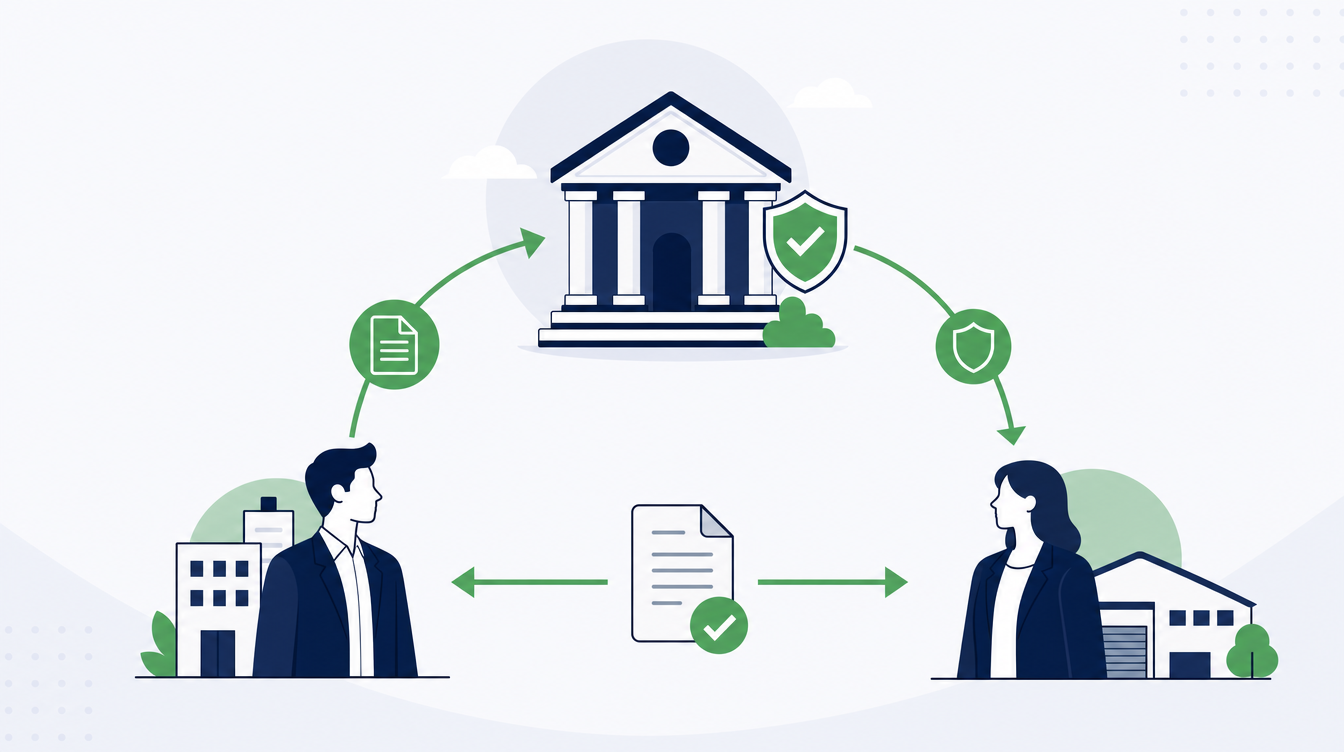
В любой банковской гарантии участвуют три стороны. Понять их роли проще всего по схеме:
Три стороны банковской гарантии
Поток отношений выстраивается так: принципал (поставщик) обращается в банк и просит выдать гарантию под конкретную закупку. Гарант (банк) проверяет заявителя и выдаёт письменное обязательство, где указана сумма, срок и условия выплаты. Этот документ получает бенефициар (заказчик). Пока принципал исполняет контракт добросовестно, гарантия остаётся неиспользованной. Если же поставщик нарушает обязательства, бенефициар предъявляет банку требование, и банк выплачивает ему сумму гарантии, а затем возмещает её за счёт принципала.
Подробнее о ролях сторон и их взаимных обязанностях читайте в статье принципал, бенефициар и гарант.
Чем отличается от кредита и страховки
Банковскую гарантию часто путают с кредитом или страхованием, хотя механизм у них разный. Ключевые отличия удобно сравнить по строкам:
| Признак | Банковская гарантия | Кредит | Страховка |
|---|---|---|---|
| Кто платит изначально | Никто, пока нет нарушения | Банк выдаёт деньги заёмщику | Страхователь платит взнос |
| Деньги на счёте | Не замораживаются | Поступают на счёт заёмщика | Не выдаются |
| Когда выплата | При нарушении контракта | Сразу при выдаче | При наступлении страхового случая |
| Кому выплата | Заказчику (бенефициару) | Заёмщику | Выгодоприобретателю по полису |
Главное отличие: по гарантии банк платит не вам, а вашему заказчику, и только если вы нарушили обязательства. Вы же вносите лишь комиссию за выдачу — это дешевле кредита и не связывает ваши оборотные средства. От страховки гарантия отличается тем, что банк платит по формальному требованию бенефициара, не устанавливая факт и причины «страхового случая»: это делает инструмент максимально удобным для заказчика и предсказуемым для всех сторон.
Какие бывают виды
Вид банковской гарантии определяется тем, какое обязательство она обеспечивает и по какому закону проходит закупка. Основные виды:
- Гарантия на участие в тендере — обеспечение заявки при подаче на закупку;
- Гарантия исполнения контракта — обеспечение выполнения обязательств победителем;
- Гарантия возврата аванса — защита предоплаты, перечисленной заказчиком;
- Гарантия на гарантийные обязательства — покрытие периода гарантийного обслуживания;
- Гарантия по 44-ФЗ — для закупок государственных и муниципальных заказчиков;
- Гарантия по 223-ФЗ — для закупок компаний с государственным участием.
На практике одна гарантия часто совмещает признаки нескольких видов: например, обеспечение исполнения контракта по 44-ФЗ. Какой именно инструмент нужен, определяется требованиями конкретной закупочной документации.
Как получить банковскую гарантию
Оформление проходит в несколько понятных шагов:
- Заявка — вы сообщаете параметры закупки: закон, сумму, срок, тип обеспечения.
- Документы — предоставляете регистрационные документы и базовую отчётность компании или ИП.
- Подбор банка — мы подбираем банк-гарант с подходящей ставкой и условиями.
- Выпуск — банк одобряет заявку и выпускает электронную гарантию.
- Внесение в реестр — сведения о гарантии по 44-ФЗ вносятся в реестр банковских гарантий в ЕИС, после чего документ можно предъявлять заказчику.
При электронном оформлении весь цикл занимает 1 день. Гарантия выдаётся в электронном виде с усиленной квалифицированной подписью банка — бумажный оригинал возить не нужно. Стоимость складывается из ставки от 1.5 процента годовых от суммы гарантии, а для большинства заявителей — ООО, ИП и малого бизнеса — оформление проходит без залога и открытия счёта в банке-гаранте.
Оставьте заявку в разделе контакты — и мы подберём условия, или заранее прикиньте расходы через калькулятор стоимости.